Domain automatikgetriebe24.de kaufen?
Wir ziehen mit dem Projekt
automatikgetriebe24.de um.
Sind Sie am Kauf der Domain
automatikgetriebe24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain automatikgetriebe24.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
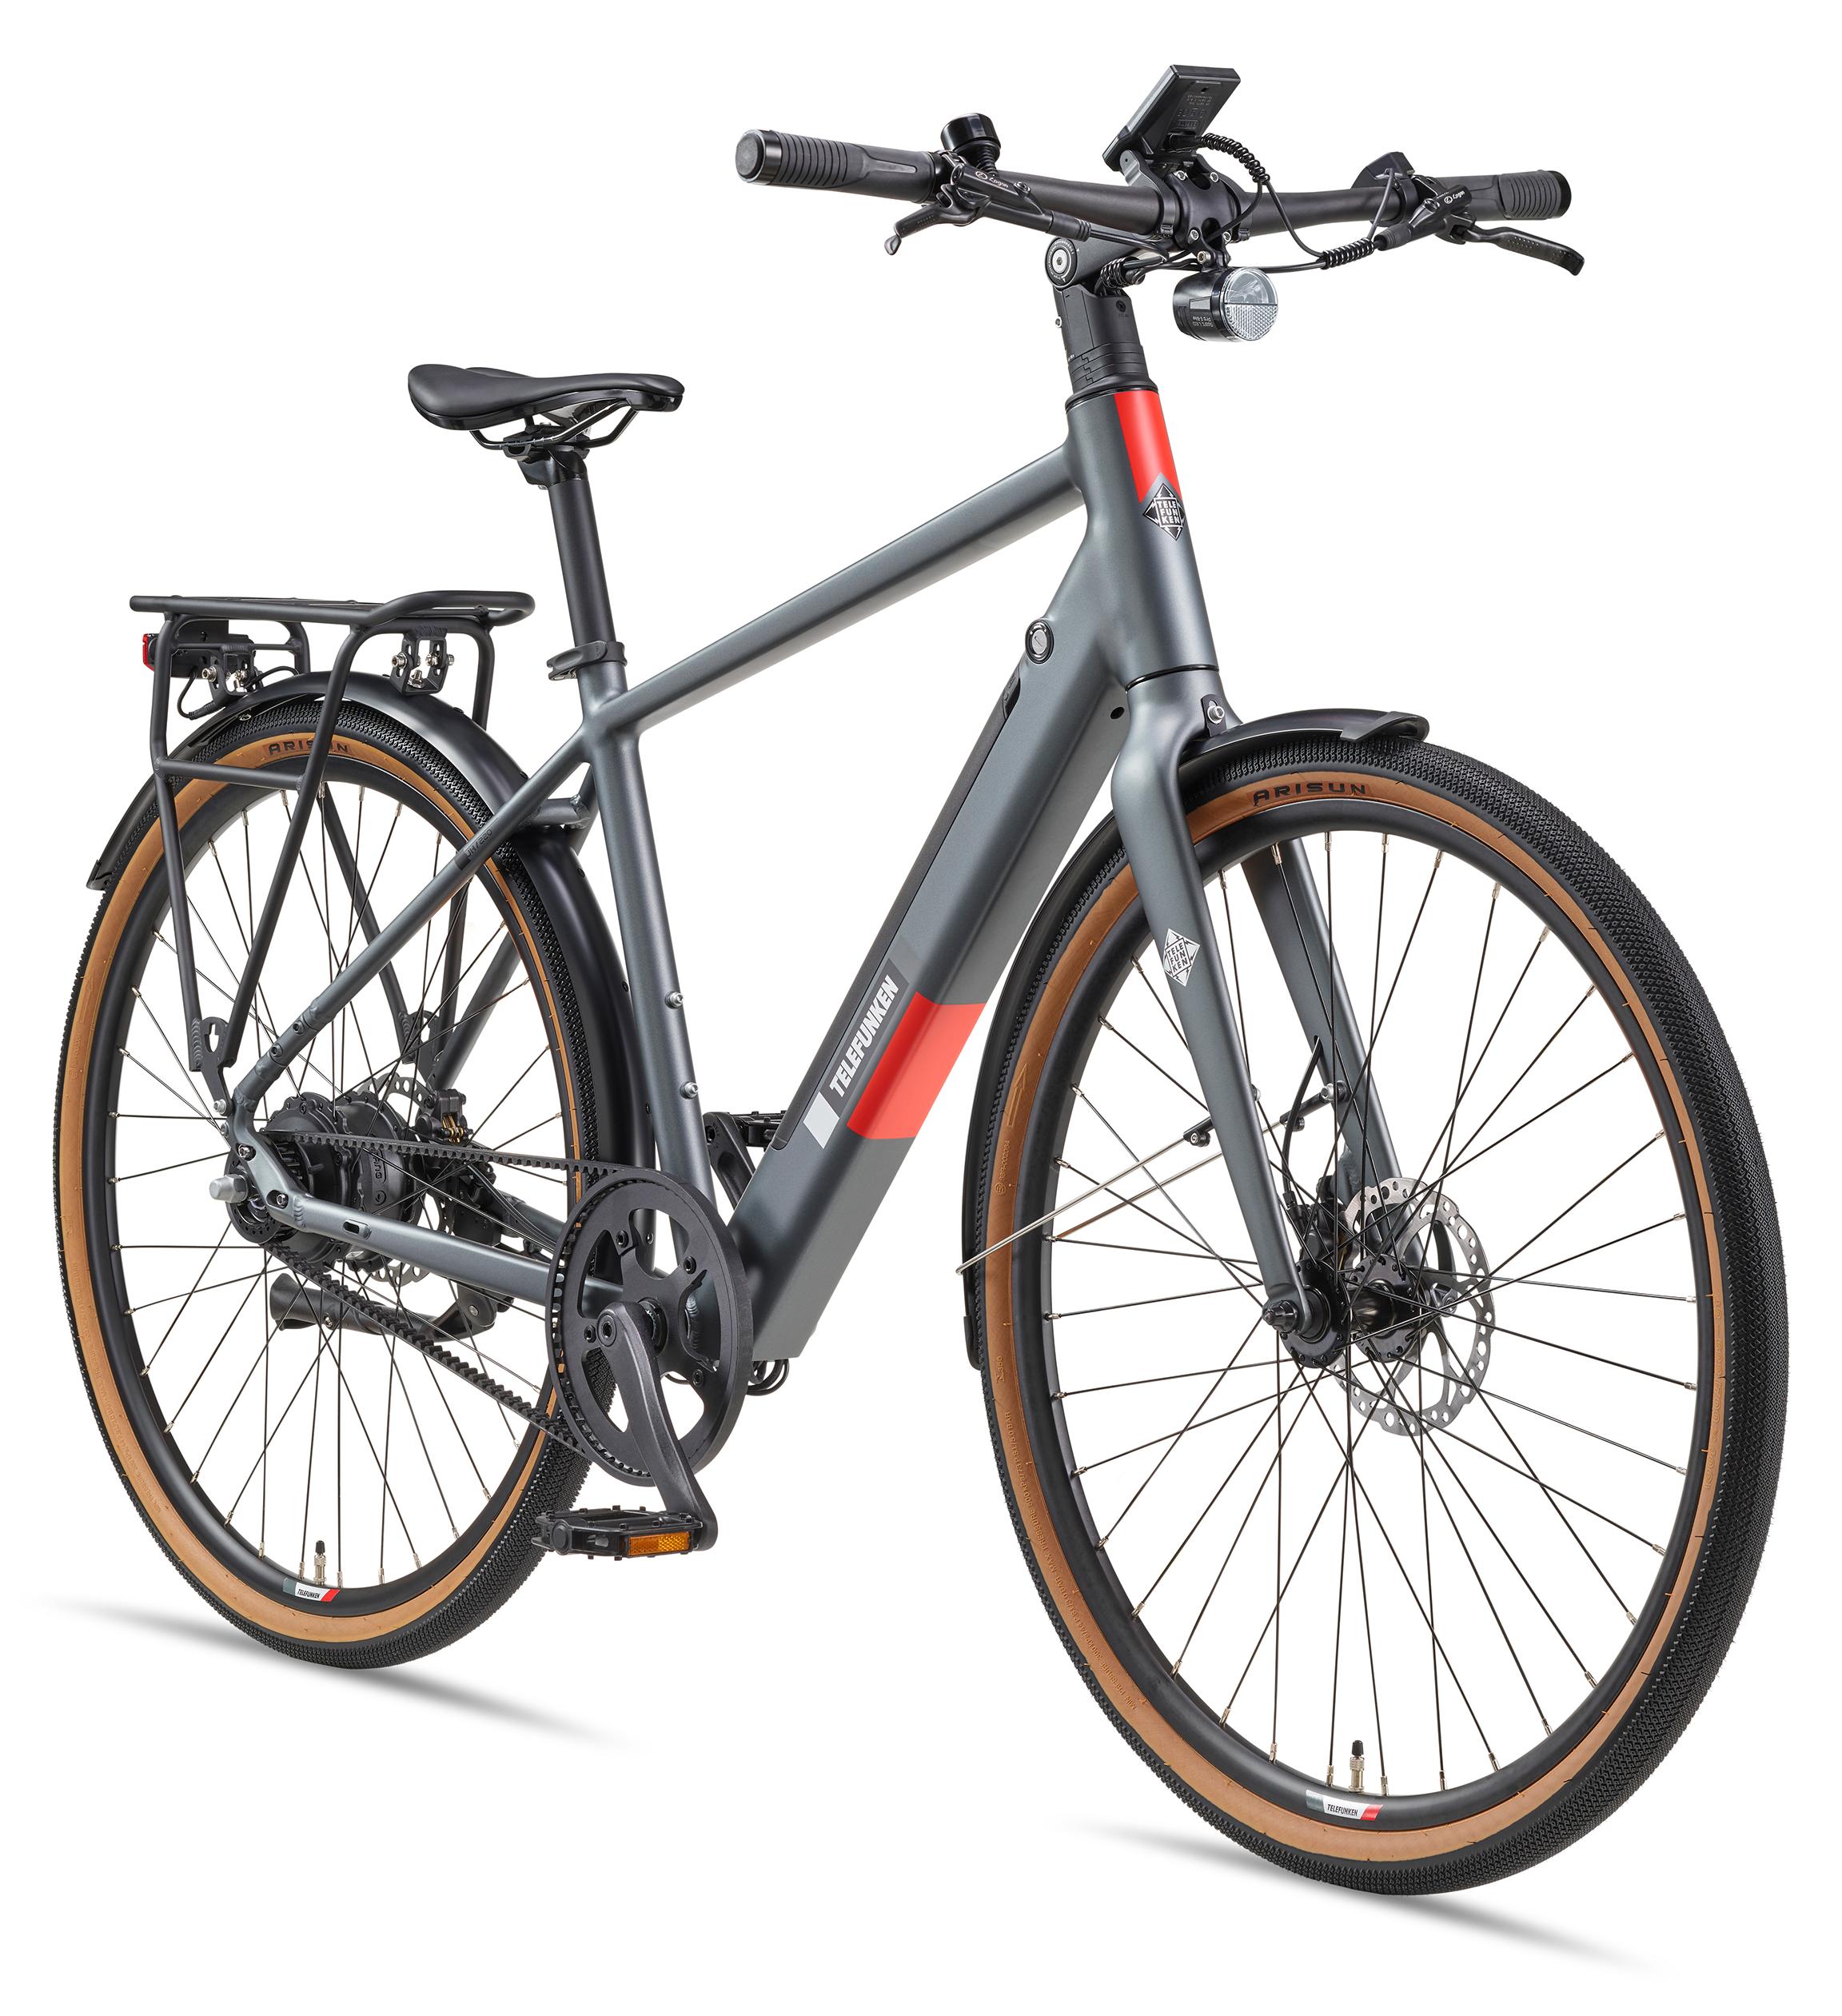
Telefunken Urban E-Bike Herren UH220 28 Zoll Hinterradmotor AutomatikschaltungTelefunken Urban Pedelec UH220 - Elektrofahrrad mit StraßenzulassungDas Telefunken E-Bike UH220 ist gemacht für den Einsatz in der Stadt. Der leistungsstarke 250 Watt / 36 Volt Heckmotor unterstützt auch bei längeren Touren und hilft bei entsprechender Steigung. Dabei verschwindet der Hochleistungsakku mit 417,6 Wh optisch vollständig im Unterrohr. So sind die Zellen ideal vor äußeren Einflüssen geschützt. Mit wenigen Handgriffen lässt sich der Akku z.B. zum Laden entnehmen. Zudem sorgt die 28 Zoll Bereifung des Pedelecs für mehr Laufruhe und Fahrspaß. Das Cityrad ist ausgestattet mit einer 2-Gang-Nabenschaltung, dies ermöglicht Ihnen mühelos jedes Terrain zu meistern und hilft Ihnen im urbanen Alltag. Das im Lenkervorbau integrierte Farbdisplay liefert Ihnen während der Fahrt alle relevanten Informationen - von der aktuellen Geschwindigkeit bis zur bereits zurückgelegten Strecke. Das Fahrrad ist vollständig ausgestattet nach StvZO. Erleben Sie Mobilität neu mit dem Telefunken E-Bike U1473,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
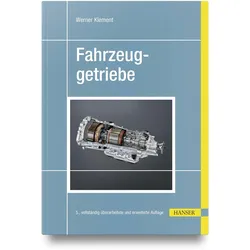
Fahrzeuggetriebe, Fachbücher von Werner KlementLeistungsübertragung in Fahrzeugen – Fahrzeuggetriebe verstehen und konstruieren In der Fahrzeugtechnik gibt es eine beeindruckende Vielfalt an Getriebelösungen, die alle spezifischen Anforderungen und Einsatzgebiete bedienen. Dieses Lehrbuch bietet eine umfassende Einführung in die verschiedenen Getriebekonzepte, die aktuell in Kraftfahrzeugen Anwendung finden, und erklärt sowohl deren Aufbau als auch die damit verbundenen Funktionen. Neben den Grundlagen von Stufengetrieben werden auch die Herausforderungen moderner Kraftfahrzeuge an Kennungswandler eingehend behandelt. Besonders spannend ist die Diskussion über stufenlose Übersetzungsänderungen. Verschiedene technische Ansätze für Getriebe mit stufenlosem Regelbereich werden eingehend beleuchtet. Die 5. Auflage erweitert das Spektrum um Hybrid- und Elektroantriebe und wird damit den aktuellen Entwicklungen der Fahrzeugbranche gerecht. Die anschauliche Darstellung macht dieses Buch sowohl für Studierende zur Lehrbegleitung als auch für Ingenieure in der Praxis zu einem wertvollen Nachschlagewerk.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Telefunken Urban E-Bike Herren UH220 28 Zoll Hinterradmotor AutomatikschaltungTelefunken Urban Pedelec UH220 - Elektrofahrrad mit StraßenzulassungDas Telefunken E-Bike UH220 ist gemacht für den Einsatz in der Stadt. Der leistungsstarke 250 Watt / 36 Volt Heckmotor unterstützt auch bei längeren Touren und hilft bei entsprechender Steigung. Dabei verschwindet der Hochleistungsakku mit 417,6 Wh optisch vollständig im Unterrohr. So sind die Zellen ideal vor äußeren Einflüssen geschützt. Mit wenigen Handgriffen lässt sich der Akku z.B. zum Laden entnehmen. Zudem sorgt die 28 Zoll Bereifung des Pedelecs für mehr Laufruhe und Fahrspaß. Das Cityrad ist ausgestattet mit einer 2-Gang-Nabenschaltung, dies ermöglicht Ihnen mühelos jedes Terrain zu meistern und hilft Ihnen im urbanen Alltag. Das im Lenkervorbau integrierte Farbdisplay liefert Ihnen während der Fahrt alle relevanten Informationen - von der aktuellen Geschwindigkeit bis zur bereits zurückgelegten Strecke. Das Fahrrad ist vollständig ausgestattet nach StvZO. Erleben Sie Mobilität neu mit dem Telefunken E-Bike U1473,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klement, Werner: FahrzeuggetriebeFahrzeuggetriebe , Leistungsübertragung in Fahrzeugen - Fahrzeuggetriebe verstehen und konstruieren Ein vollständiger Überblick über alle derzeit in Kraftfahrzeugen angewendeten Getriebekonzepte, anschaulich dargestellt und als Unterstützung für Studierende ebenso wie für Ingenieur:innen in der Praxis geeignet. Beim Thema Getriebe gibt es in der Technik eine Vielzahl an unterschiedlichen Lösungen. Dieses Lehrbuch bietet einen Überblick über die verschiedenen Getriebearten in Fahrzeugen und erläutert ihre Eigenschaften und Funktionen ebenso wie die unterschiedlichen Anforderungen an die Getriebe. Es kann daher sowohl vorlesungsbegleitend als auch als Nachschlagewerk genutzt werden. Die Grundlagen gleichförmiger Getriebe werden ebenso behandelt wie die Anforderungen von Kraftfahrzeugen an Kennungswandler. Neben den Stufengetrieben werden mögliche Prinzipien für eine stufenlose Übersetzungsänderung und die jeweiligen technischen Ausführungen beschrieben. In die 5. Auflage wurden sowohl reine Elektroantriebe als auch Hybridantriebe neu aufgenommen. , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 5., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20241115, Autoren: Klement, Werner, Auflage: 24005, Auflage/Ausgabe: 5., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 326, Keyword: Antriebstechnik; Automatikgetriebe; Fahrzeuggetriebe; Festgetriebe; Getriebearten; Kraftfahrzeuge; Kraftübertragung; Schaltgetriebe; automobiler Antriebsstrang, Fachschema: Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Getriebe~Maschinenbau, Fachkategorie: Fahrzeugbau, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 27, Gewicht: 1048, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.